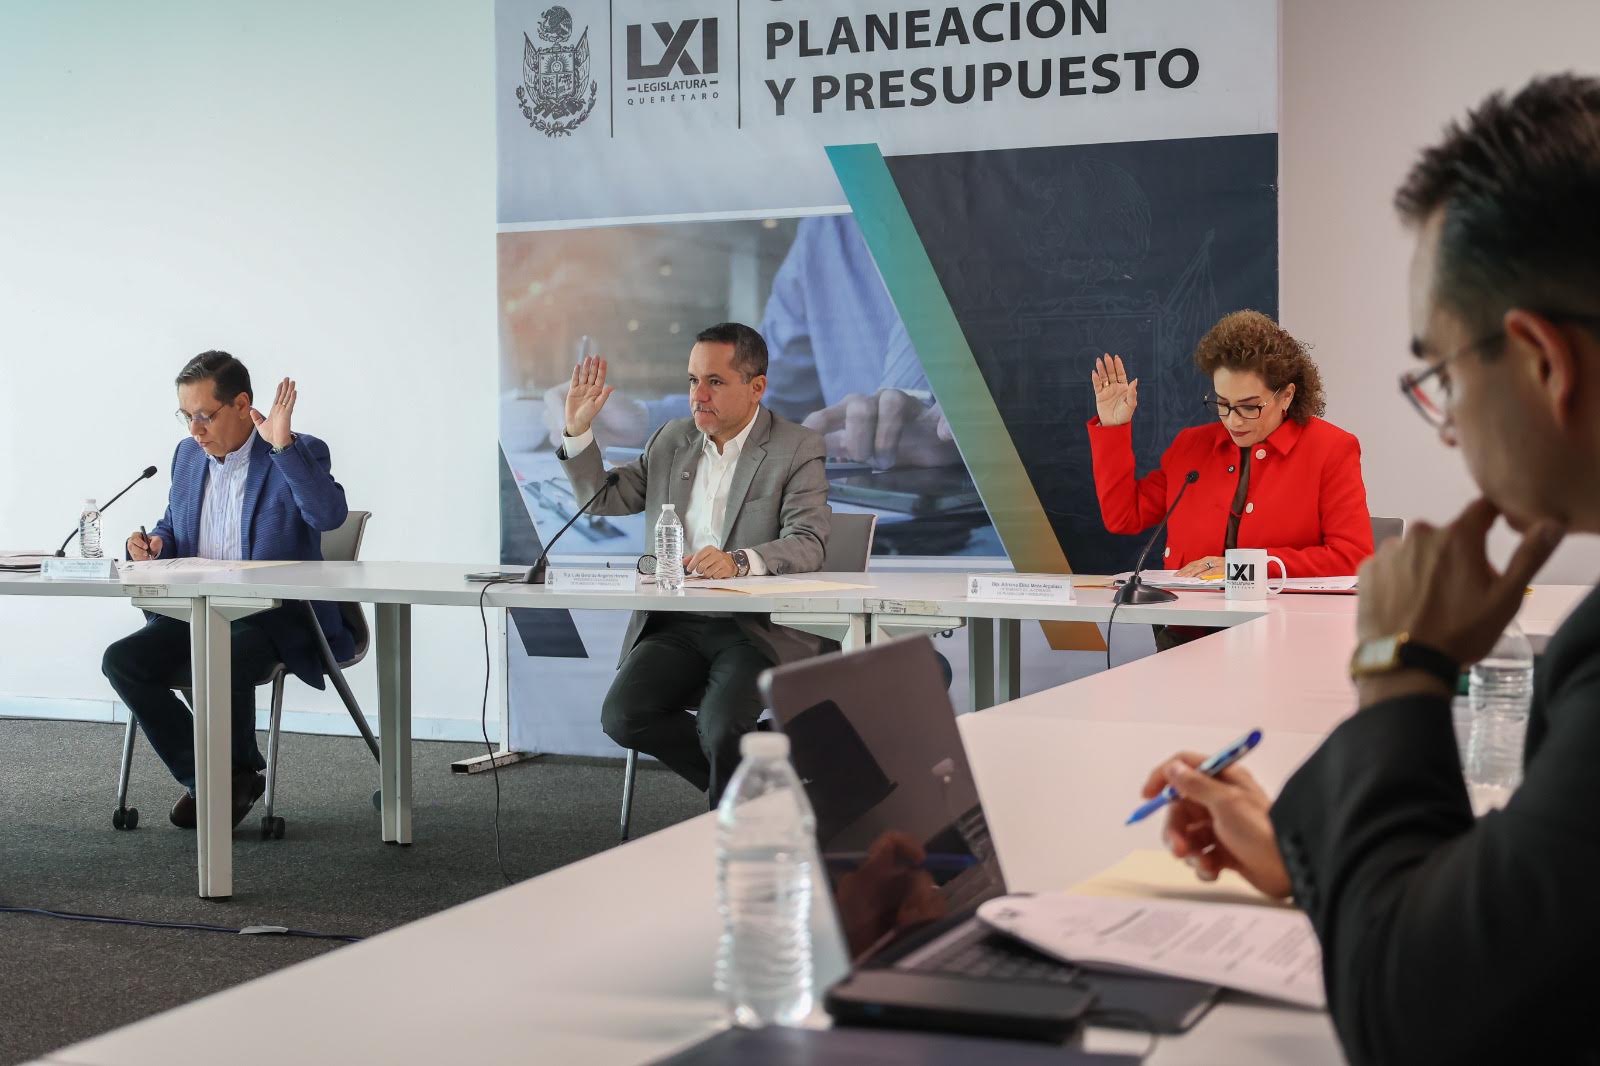

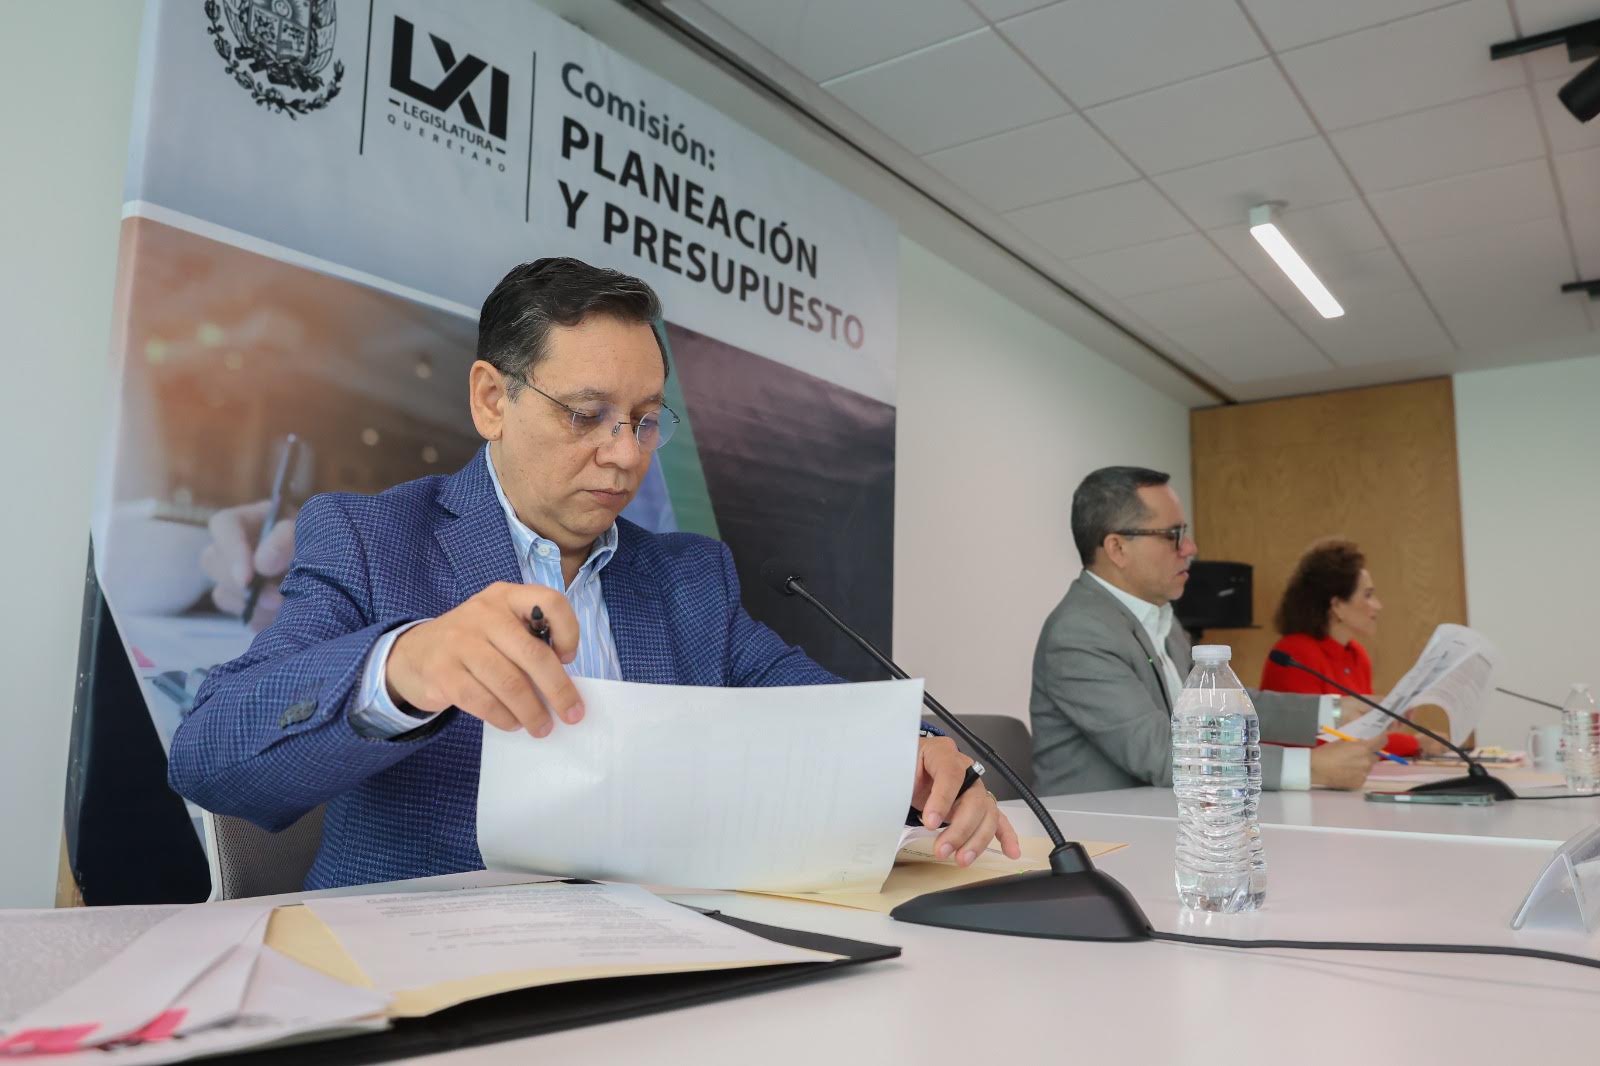
La delimitación de competencias tributarias entre los estados y la federación en materia ecológica, el cumplimiento de las observaciones de fiscalización del gasto federalizado y la reconfiguración del fondo de fomento municipal marcan las adecuaciones hacendarias en el Bajío. Los diputados de la Comisión de Planeación y Presupuesto de la LXI Legislatura de Querétaro dictaminaron a favor una serie de reformas a la Ley de Hacienda del Estado y a la Ley que fija las Bases, Montos y Plazos para la Distribución de Participaciones Federales. Las modificaciones clarifican los alcances del Impuesto por la Emisión de Gases a la Atmósfera con el fin de sintonizarlo con los criterios del Poder Judicial de la Federación en este 2026.
Acotación técnica a emisiones directas y delimitación competencial
El presidente de la comisión dictaminadora, Luis Gerardo Ángeles Herrera, acompañado por los legisladores Adriana Elisa Meza Argaluza y Ulises Gómez de la Rosa, precisó que el espíritu de la reforma responde a la necesidad de blindar la constitucionalidad del gravamen verde y disipar controversias jurídicas. Para cumplir con las ejecutorias recientes de los tribunales federales, el dictamen aprobado estipula de forma nítida que el impuesto ecológico estatal gravará única y exclusivamente las emisiones directas de gases de efecto invernadero (GEI) generadas por las fuentes fijas locales, reconociendo que la regulación y cobro de las emisiones de carácter indirecto competen de manera restrictiva al gobierno federal.
Los asambleístas enfatizaron el carácter extrafiscal de la norma, estructurando su instrumentación financiera bajo los siguientes lineamientos específicos:
-
Principio de compensación: El cobro del gravamen posee un diseño principalmente resarcitorio y de mitigación antes que recaudatorio, buscando internalizar los costos ambientales y enmendar el deterioro del entorno natural provocado por los procesos industriales.
-
Certeza jurídica al contribuyente: Al delimitar la base imponible y los tipos de compuestos químicos sujetos a medición, se erradica el riesgo de dobles tributaciones o de amparos corporativos masivos por invasión de esferas federales.
-
Precedente del derecho ambiental: El impuesto en cuestión no es de nueva creación, dado que se encuentra integrado en el marco hacendario de Querétaro desde el año 2021; la reforma actual opera estrictamente como un mecanismo de precisión operativa y armonización legal.
Diagnóstico de Ajustes Fiscales e Indicadores de Participación Municipal (2026)
Las reformas clarifican los lineamientos del reparto presupuestal para responder a los pliegos de auditoría de la federación:
| Concepto de Adecuación en la Ley de Hacienda | Estatus Histórico del Gravamen | Criterio de Distribución del Fondo (100%) | Órgano Fiscalizador Mandante |
| Gases de Efecto Invernadero Directos | Vigente en el estado desde el 2021 | Fórmula de Participación: Proporción 80-20 | Criterios del Poder Judicial de la Federación |
| Bases de Coordinación Hacendaria | Carácter eminentemente compensatorio | Transparencia total en el Fondo de Fomento Municipal | Auditoría Superior de la Federación (ASF) |
“Hubo algunos criterios realizados por el Poder Judicial y lo que se está haciendo es acondicionar dos asuntos: uno que tiene que ver con la Auditoría Superior de la Federación y el otro, con impuestos ambientales para no incurrir en faltas. No se está creando un nuevo impuesto, solamente se precisa su aplicación y cómo debe distribuirse el fondo de fomento municipal. Se atiende una observación formulada por la ASF para hacer más clara y transparente la distribución de participaciones federales a los municipios, éstas ya se venían dando con los porcentajes de 80-20, pero solicitan aclarar de ese 100 por ciento cómo se divide”. — Luis Gerardo Ángeles Herrera, Presidente de la Comisión de Planeación y Presupuesto.
Transparencia presupuestal ante el pliego de la Auditoría Superior de la Federación
El segundo eje medular desahogado en el documento normativo CPYP/1013.26 atiende de forma directa un requerimiento preventivo emitido por la Auditoría Superior de la Federación (ASF). El órgano fiscalizador requirió a la legislatura local transparentar e indexar con absoluta claridad el desglose analítico del 100% de los recursos federalizados que el estado transfiere a las tesorerías municipales. El dictamen detalla la mecánica de distribución de las participaciones que se ejecutan tradicionalmente bajo el factor 80-20, eliminando la opacidad y los espacios de libre albedrío administrativo en los ayuntamientos.
Ángeles Herrera concluyó que la Comisión de Planeación y Presupuesto mantiene una política de revisión y actualización permanente de sus códigos financieros frente a las misceláneas y modificaciones decretadas por el Congreso de la Unión. Al dotar de reglas claras a las industrias y clarificar las fórmulas de las haciendas municipales, Querétaro consolida su posición en materia de finanzas públicas responsables, garantizando que el financiamiento del desarrollo local corra a la par del respeto irrestricto de las leyes y los convenios de coordinación fiscal de la República.